Nutty - Quản lý chi tiêu
- 0.0
- Bewertung
- 50.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
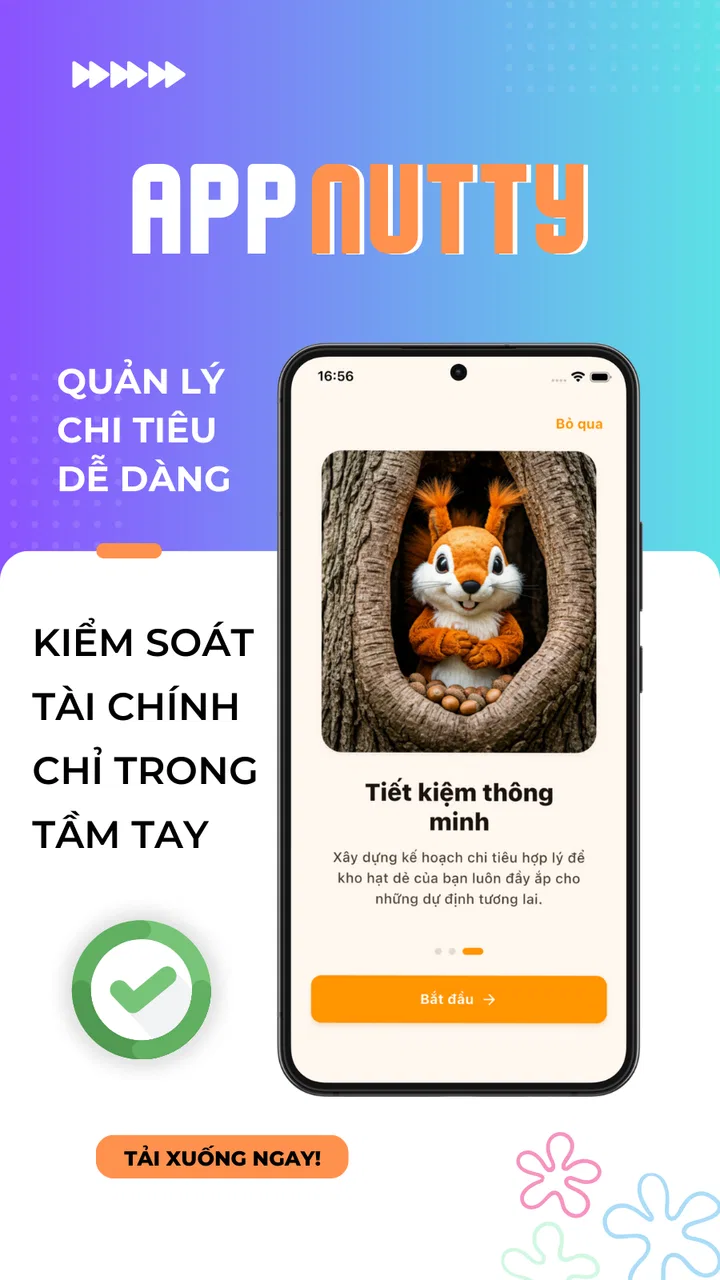
Wer seine täglichen Ausgaben nicht nur grob schätzen, sondern wirklich im Blick behalten möchte, findet in Nutty einen angenehm direkten Ansatz. Die Finanz-App konzentriert sich auf eine Aufgabe: Einnahmen und Ausgaben im Alltag festzuhalten. Ich mag diese klare Ausrichtung, weil sie den Einstieg nicht mit unnötigen Fachbegriffen oder komplizierten Finanzfunktionen erschwert. Statt aus dem Smartphone ein vollständiges Bankprogramm zu machen, dient Nutty als persönliches Ausgabenprotokoll, das ich regelmäßig selbst pflege.
Gerade diese Einfachheit ist der wichtigste Punkt der Anwendung. Wer nach jedem Einkauf, jeder Rechnung oder jedem Geldeingang kurz einen Eintrag macht, bekommt nach und nach ein realistischeres Bild vom eigenen Umgang mit Geld. Das klingt unspektakulär, verändert aber die Wahrnehmung: Kleine Beträge verschwinden nicht mehr einfach im Alltag, sondern werden sichtbar. Für mich liegt der praktische Wert deshalb weniger in einer spektakulären Analyse als in der Gewohnheit, finanzielle Entscheidungen unmittelbar zu dokumentieren.
Die zentrale Stärke: Einnahmen und Ausgaben ohne Umwege festhalten
Nutty gehört zur Kategorie der Finanz-Apps und wurde von Nguyen Phi Hung 82 entwickelt. Die Anwendung ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum. Sie läuft ab Android 6.0, was auch auf älteren Geräten eine Nutzung ermöglicht. Die aktuelle Version ist 2.0.0; veröffentlicht wurde die App am 22.02.2026.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Beim Ausprobieren fällt vor allem auf, wie sinnvoll eine einzelne, klar umrissene Funktion im Alltag sein kann. Ich muss nicht erst ein Konto verbinden oder meine gesamte finanzielle Situation in ein großes System übertragen. Stattdessen kann ich einen Betrag direkt dann notieren, wenn er anfällt. Diese manuelle Eingabe verlangt zwar etwas Disziplin, gibt mir dafür aber die Kontrolle darüber, welche Informationen ich überhaupt in der App speichere.
Das ist ein wichtiger Unterschied zu Banking-Apps. Eine Banking-App zeigt mir in erster Linie bereits verbuchte Kontobewegungen. Nutty setzt früher an: bei dem Moment, in dem ich selbst entscheide, eine Ausgabe oder Einnahme zu erfassen. Dadurch eignet sich die App besonders für Bargeld, spontane Käufe und Situationen, in denen eine automatische Kontosynchronisierung nicht helfen würde. Auch wer seine Bankdaten nicht mit einer zusätzlichen Anwendung verknüpfen möchte, kann diesen Ansatz als angenehm empfinden.
Der eigentliche Nutzen entsteht durch die tägliche Erfassung, nicht durch einmaliges Eintragen. Wenn ich nur gelegentlich mehrere Tage nachtrage, werden Erinnerungen ungenauer und kleine Käufe gehen leicht verloren. Wer dagegen unmittelbar nach dem Bezahlen einen Eintrag anlegt, erhält ein viel verlässlicheres persönliches Protokoll. Ich würde deshalb empfehlen, die App nicht als gelegentliches Kontrollinstrument zu behandeln, sondern als kurze Routine nach dem Einkauf.
So fühlt sich die tägliche Nutzung an
In der Praxis ist der wichtigste Arbeitsablauf schnell verständlich: Ich entscheide zunächst, ob es sich um eine Einnahme oder Ausgabe handelt, trage den Betrag ein und halte den Vorgang in Nutty fest. Genau diese Trennung hilft dabei, nicht nur zu sehen, was das Geld kostet, sondern auch, welche Einnahmen im eigenen Alltag tatsächlich zur Verfügung stehen. Für Menschen mit wechselnden Einnahmen ist das nützlicher als eine reine Liste von Rechnungen.
Ein realistisches Beispiel: Ich kaufe morgens etwas für den Weg zur Arbeit, bezahle mittags ein Essen und erledige am Abend noch einen kleinen Einkauf. Jeder einzelne Betrag wirkt zunächst unbedeutend. Wenn ich aber alle drei Vorgänge eintrage, entsteht ein ehrlicher Tagesüberblick. Am Ende der Woche kann ich besser einschätzen, ob mein Eindruck vom eigenen Konsum mit der Realität übereinstimmt. Genau hier zeigt sich die Stärke einer manuellen Ausgabenverwaltung: Sie macht auch jene Zahlungen sichtbar, die in einer schnellen Kontoprüfung leicht untergehen.
Bei Einnahmen funktioniert derselbe Gedanke in die andere Richtung. Ein Gehalt, eine Rückzahlung oder ein anderer Geldeingang lässt sich getrennt von den Ausgaben festhalten. Dadurch kann ich nicht nur fragen, wie viel ich ausgegeben habe, sondern auch, wie sich meine verfügbaren Mittel im Verhältnis dazu entwickeln. Das ist besonders hilfreich, wenn der Monat nicht ausschließlich aus einem festen Zahlungseingang besteht.
Ein sinnvoller Arbeitsrhythmus besteht darin, Ausgaben nicht auf das Monatsende zu verschieben. Ich würde neue Einträge möglichst direkt nach dem Bezahlen erfassen und am Abend kurz prüfen, ob der Tag vollständig ist. Diese Kontrolle dauert wenig, verhindert aber, dass sich mehrere vergessene Vorgänge zu einer unbrauchbaren Schätzung summieren. Wer Nutty so verwendet, bekommt aus einer einfachen Eingabe-App deutlich mehr heraus als jemand, der nur sporadisch Zahlen sammelt.
Der beste Einsatz: ein klarer Blick auf kleine Alltagsausgaben
Am meisten profitiert meiner Einschätzung nach eine Person, die sich fragt, warum am Monatsende weniger Geld übrig bleibt als erwartet. In solchen Fällen liegt das Problem nicht immer bei einer großen Anschaffung. Häufiger sind es mehrere kleine Ausgaben, die einzeln kaum auffallen. Nutty eignet sich gut, um genau dieses diffuse Gefühl in konkrete Einträge zu übersetzen.
Ich würde die App auch jemandem empfehlen, der erstmals ein eigenes Budgetgefühl entwickeln möchte. Ein komplexes Haushaltsbuch kann am Anfang abschreckend wirken, besonders wenn Kategorien, Konten, Sparziele und automatische Regeln gleichzeitig eingerichtet werden müssen. Nutty bietet einen niedrigeren Einstieg: Erst einmal wird festgehalten, was hineinkommt und was hinausgeht. Diese Grundlage reicht, um die eigenen Gewohnheiten zu erkennen, bevor man sich an anspruchsvollere Finanzplanung wagt.
Ein weiterer passender Anwendungsfall ist die Kontrolle von Bargeld. Viele digitale Bankauswertungen erfassen Kartenzahlungen zuverlässig, aber Bargeldkäufe müssen anders dokumentiert werden. Genau dort kann eine manuelle App ihren Wert zeigen. Wenn ich für einen Snack, einen Marktbesuch oder eine kleine Besorgung bar bezahle, kann ich den Betrag unmittelbar in meine laufende Übersicht aufnehmen. So bleibt die persönliche Bilanz näher an der Wirklichkeit.
Für einen kurzen Test würde ich folgendermaßen vorgehen: Nutty installieren, zunächst die regelmäßigen Einnahmen eintragen und anschließend mehrere Tage lang jede Ausgabe sofort erfassen. Wichtig ist, nicht nur größere Rechnungen zu notieren. Gerade die kleinen Beträge liefern oft die überraschendsten Erkenntnisse. Nach dieser Testphase lässt sich besser beurteilen, ob die eigene Disziplin für eine manuelle Verwaltung ausreicht und ob die einfache Struktur zum persönlichen Alltag passt.
Wo die Einfachheit an ihre Grenzen kommt
Die größte Stärke kann zugleich die wichtigste Einschränkung sein. Nutty nimmt mir die Eingabe nicht ab. Wer automatische Kontobewegungen, eine direkte Verbindung zur Bank oder eine vollständig selbst aktualisierte Übersicht erwartet, sollte eher bei einer Banking-App oder einer umfangreicheren Haushaltsbuch-Lösung suchen. Nutty funktioniert nur so gut wie die Einträge, die ich tatsächlich vornehme.
Das bedeutet nicht, dass man jeden Kauf zwanghaft sofort dokumentieren muss. Es bedeutet aber, dass vergessene Vorgänge die Aussagekraft der Übersicht verringern. Besonders an hektischen Tagen kann diese zusätzliche Gewohnheit lästig werden. Ich sehe darin keinen Fehler der App, sondern einen bewussten Tausch: mehr Eigenkontrolle und weniger automatische Bequemlichkeit.
Auch für Nutzer mit sehr komplexen finanziellen Strukturen könnte der reduzierte Ansatz zu knapp sein. Wer mehrere Konten, umfangreiche Budgets, wiederkehrende Zahlungen oder detaillierte Auswertungen in einem einzigen System verwalten möchte, braucht wahrscheinlich ein spezialisiertes Werkzeug. Nutty ist aus meiner Sicht stärker als unkompliziertes persönliches Protokoll denn als umfassende Finanzzentrale.
Ein weiterer Trade-off betrifft die Genauigkeit der eigenen Interpretation. Eine Liste von Einnahmen und Ausgaben zeigt mir, was ich eingetragen habe, aber sie ersetzt nicht automatisch eine durchdachte Budgetplanung. Ich muss selbst entscheiden, welche Ausgaben notwendig waren, wo sich Gewohnheiten ändern lassen und welcher Betrag für den Rest des Monats realistisch ist. Wer eine App sucht, die solche Entscheidungen vollständig vorbereitet, könnte Nutty als zu zurückhaltend erleben.
Gerade deshalb sollte man die Anwendung nicht mit falschen Erwartungen installieren. Sie ist kein Ersatz für das Online-Banking und kein Finanzberater. Ihre Rolle ist kleiner, aber dafür verständlich: Sie hilft mir, meine eigenen Geldbewegungen bewusst festzuhalten. Für viele Einsteiger ist das ein sinnvoller erster Schritt; für erfahrene Nutzer mit ausgefeilten Anforderungen wahrscheinlich nur ein ergänzendes Werkzeug.
Konkrete Gewohnheiten, die aus der App mehr machen
Ein nützlicher Kniff ist, Einnahmen und Ausgaben nicht erst dann zu erfassen, wenn ich eine Entscheidung bewerten möchte. Ich würde die Eingabe zeitlich möglichst nah an den Vorgang legen. Dadurch bleibt der Zweck der Zahlung noch präsent und die Gefahr sinkt, dass ein Betrag später falsch erinnert wird. Diese Nähe zwischen Handlung und Eintrag ist bei einer manuellen Finanz-App wichtiger als ein gelegentlicher großer Aufräumtermin.
Eine zweite hilfreiche Methode ist die Abendkontrolle. Ich kann kurz überlegen, welche Wege ich an diesem Tag zurückgelegt habe: Arbeit, Einkauf, Freizeit oder Erledigungen. Danach prüfe ich, ob zu jedem bezahlten Vorgang ein Eintrag vorhanden ist. Das ist besonders praktisch bei mehreren kleinen Barzahlungen, die sonst leicht aus dem Gedächtnis verschwinden.
Als dritten Ansatz würde ich Nutty zunächst nicht als Druckmittel verwenden. Es geht nicht darum, jeden Kauf sofort zu verurteilen. Der bessere Nutzen entsteht, wenn ich erst beobachte und anschließend entscheide. Nach einigen Tagen oder Wochen kann ich dann erkennen, welche Ausgaben regelmäßig auftreten und welche nur Ausnahmen waren. Diese Reihenfolge verhindert, dass die App zu einer frustrierenden Verbotsliste wird.
Wer ein unregelmäßiges Einkommen hat, kann außerdem Einnahmen getrennt betrachten, statt nur auf einen Monatsanfang zu warten. Dadurch wird sichtbarer, wann tatsächlich Geld eingeht und wie lange es bis zum nächsten Eingang reichen muss. Das ersetzt keine professionelle Finanzplanung, kann aber helfen, die eigene Liquidität im Alltag realistischer einzuschätzen.
Unterwegs erfassen, ohne den Überblick zu verlieren
Der mobile Vorteil liegt hier weniger in einer besonderen Automatik als darin, dass das Smartphone ohnehin bei vielen Zahlungen griffbereit ist. Ich kann den Betrag direkt nach einem Einkauf festhalten, statt mir vorzunehmen, ihn später zu Hause nachzutragen. Für eine funktionierende Routine ist das praktisch: Der Eintrag wird an den tatsächlichen Moment geknüpft und nicht an eine Erinnerung, die im Trubel leicht untergeht.
Es gibt aber Situationen, in denen diese Nähe unpraktisch ist. An einer vollen Kasse, im Gespräch mit anderen oder beim Umsteigen möchte ich vielleicht nicht sofort das Telefon hervorholen. Dann ist eine kurze Notiz für später hilfreich, sofern ich sie noch am selben Tag in die Übersicht übertrage. Ich würde solche Ausnahmen nicht zur Regel werden lassen: Je länger ich warte, desto schwieriger wird es, kleine Beträge und den passenden Zusammenhang sicher zu erinnern.
Auch auf Reisen oder bei einem Tag mit vielen Erledigungen kann die manuelle Erfassung nützlich sein, weil Bargeld und unterschiedliche spontane Käufe sonst leicht auseinanderlaufen. Gleichzeitig sollte ich die Nutzung nicht davon abhängig machen, unterwegs jede Zahlung sofort einzugeben. Ein ruhiger Moment am Abend kann als Rückfallroutine dienen. Entscheidend ist, dass ich die Lücke zeitnah schließe, nicht dass jeder einzelne Eintrag exakt am Verkaufsort entsteht.
Verbindung, Unterbrechungen und ein bewusster Umgang mit Daten
Bei einer Finanz-App ist es sinnvoll, zwischen dem Festhalten eigener Einträge und einer Verbindung zu Bankdiensten zu unterscheiden. Nutty ist in diesem Ansatz ein manuell gepflegtes Protokoll; ich muss für den beschriebenen Arbeitsablauf keine Kontobewegungen aus einer Banking-App abgleichen. Das kann die Nutzung einfacher machen, bedeutet aber auch, dass eine fehlende Eingabe nicht automatisch durch einen späteren Datenabgleich ergänzt wird.
Wenn die Verbindung unterwegs schwach ist oder ich das Telefon gerade nicht nutzen möchte, sollte ich deshalb nicht davon ausgehen, dass ein späterer Abgleich vergessene Ausgaben von selbst nachträgt. Praktischer ist eine kleine persönliche Zwischenlösung: den Betrag kurz merken oder notieren und ihn bei der nächsten passenden Gelegenheit eintragen. Das ist ein zusätzlicher Schritt, aber er macht die Grenzen einer manuellen Verwaltung transparent und vermeidet falsche Sicherheit.
Für einen datensparsamen Arbeitsstil würde ich nur die Angaben festhalten, die mir für den Überblick wirklich helfen. Ein verständlicher Kurzvermerk wie „Mittagessen“ kann später mehr Orientierung geben als eine bloße Zahl, ohne dass ich jeden privaten Kontext ausführlich dokumentieren muss. So bleibt das Protokoll für mich nützlich, ohne dass die Erfassung selbst zu einer umfangreichen Sammlung persönlicher Details wird.
Wer ein neues Gerät einrichtet oder die App neu installiert, sollte grundsätzlich prüfen, wie die eigenen Einträge erhalten bleiben, bevor er sich auf eine langfristige Auswertung verlässt. Ich würde wichtige Notizen nicht allein deshalb als gesichert ansehen, weil sie in einer Finanz-App stehen. Diese Vorsicht ist besonders bei einem selbst gepflegten Protokoll sinnvoll: Der Wert entsteht aus der über längere Zeit aufgebauten Übersicht, und ein kurzer Blick auf die eigene Sicherungsroutine kann spätere Überraschungen vermeiden.
Für wen sich Nutty lohnt
Ich sehe den größten Mehrwert bei Einsteigern, Studierenden, Menschen mit wechselnden Einnahmen und allen, die ihre Ausgaben bisher nur aus dem Bauchgefühl heraus beurteilen. Auch wer Bargeld und Kartenzahlungen parallel nutzt, kann von einer zentralen manuellen Übersicht profitieren. Die kostenlose Nutzung senkt die Hürde, den Ansatz ohne großes Risiko auszuprobieren.
Die App passt außerdem zu Nutzern, die ihre Finanzdaten lieber selbst verwalten. Weil ich die Vorgänge aktiv eintrage, entscheide ich bewusst, was in meiner persönlichen Übersicht auftaucht. Diese Kontrolle kann wichtiger sein als maximale Automatisierung. Gleichzeitig muss ich bereit sein, die kleine tägliche Aufgabe ernst zu nehmen.
Weniger geeignet ist Nutty für Menschen, die eine vollständig automatische Auswertung erwarten oder ihre Finanzen bereits in mehreren detaillierten Budgets organisieren. Auch wer nur sehr selten auf seine Ausgaben schaut, wird wahrscheinlich nicht den vollen Nutzen erleben. In diesem Fall kann eine direkte Kontenübersicht bequemer sein, weil sie weniger regelmäßige Mitarbeit verlangt.
Die Reichweite von über 50.000 Installationen zeigt, dass die App bereits von vielen Menschen ausprobiert wurde. Für mich ist aber nicht die Größe der Nutzerbasis entscheidend, sondern ob die Arbeitsweise zum eigenen Alltag passt. Nutty gewinnt nicht durch eine lange Liste spektakulärer Funktionen, sondern durch einen klaren Ablauf, den ich tatsächlich regelmäßig durchführen kann.
Nach meinem Eindruck ist die Anwendung besonders dann sinnvoll, wenn ich bewusst klein anfangen möchte. Ich muss nicht sofort ein kompliziertes Finanzsystem aufbauen. Stattdessen kann ich einige Tage lang Einnahmen und Ausgaben erfassen und beobachten, ob daraus ein besseres Gefühl für mein Geld entsteht. Wenn ja, hat Nutty seinen Zweck erfüllt. Wenn ich dagegen automatische Synchronisierung, tiefgehende Planung oder umfangreiche Kontoverwaltung brauche, ist eine andere Lösung die bessere Wahl.
Mein Fazit fällt deshalb ausgewogen aus: Nutty ist eine fokussierte kostenlose Finanz-App für Menschen, die ihre Geldbewegungen selbst und ohne unnötige Umwege dokumentieren möchten. Die Anwendung verlangt Aufmerksamkeit, belohnt diese aber mit einem verständlicheren Blick auf den eigenen Alltag. Ich würde sie einem Freund empfehlen, der endlich herausfinden will, wohin sein Geld regelmäßig verschwindet, aber noch keine komplizierte Haushaltssoftware bedienen möchte. Wer die manuelle Eingabe als lästige Pflicht empfindet, sollte hingegen lieber eine stärker automatisierte Alternative wählen.
Häufig gestellte Fragen zu Nutty - Quản lý chi tiêu
01Was ist Nutty – Quản lý chi tiêu und wofür kann ich die App verwenden?
Nutty – Quản lý chi tiêu ist eine Anwendung zur Verwaltung persönlicher Finanzen und täglicher Ausgaben. Nach der Einrichtung können Nutzer Einnahmen und Ausgaben erfassen, Kategorien zuweisen und ihre finanziellen Aktivitäten übersichtlicher verfolgen. Die App richtet sich vor allem an Personen, die ihre Budgetplanung verbessern möchten, ohne dafür komplizierte Tabellen oder umfangreiche Finanzsoftware verwenden zu müssen.
02Welche Funktionen bietet Nutty – Quản lý chi tiêu für die Budgetplanung?
Die App unterstützt grundlegende Aufgaben der privaten Finanzverwaltung, darunter das Hinzufügen von Einnahmen und Ausgaben, die Einteilung nach Kategorien sowie die Kontrolle des verfügbaren Budgets. Je nach Version können Übersichten oder statistische Darstellungen dabei helfen, wiederkehrende Ausgaben und finanzielle Gewohnheiten schneller zu erkennen. Dadurch eignet sich Nutty besonders für eine einfache, manuelle Kostenkontrolle im Alltag.
03Ist Nutty – Quản lý chi tiêu auch für Nutzer außerhalb Vietnams geeignet?
Nutty wurde offenbar mit einem vietnamesischen Nutzungskontext entwickelt, was sich bereits am Namen und an der verfügbaren Sprache zeigt. Nutzer aus anderen Ländern sollten deshalb vor dem Download prüfen, ob Währung, Datumsformat, Kategorien und Sprache passend eingestellt werden können. Für eine einfache persönliche Ausgabenliste kann die App dennoch nützlich sein, während internationale Nutzer möglicherweise Anpassungen vornehmen müssen.
04Muss ich ein Konto erstellen, um Nutty – Quản lý chi tiêu zu nutzen?
Ob eine Registrierung erforderlich ist, kann von der aktuellen App-Version und dem verwendeten Gerät abhängen. Vor der Nutzung sollten Interessierte die Angaben im jeweiligen Google-Play- oder App-Store-Eintrag sowie die Hinweise beim ersten Start prüfen. Falls persönliche Finanzdaten synchronisiert oder auf mehreren Geräten verwendet werden sollen, kann ein Konto notwendig sein. Für lokale Nutzung ist möglicherweise keine vollständige Anmeldung erforderlich.
05Sind meine Finanzdaten in Nutty – Quản lý chi tiêu sicher und werden sie automatisch synchronisiert?
Vor dem Eintragen sensibler Informationen sollten Nutzer die Datenschutzbestimmungen und angeforderten Berechtigungen sorgfältig lesen. Eine Ausgaben-App kann Daten lokal auf dem Gerät speichern oder – abhängig von den Funktionen – mit einem Online-Konto synchronisieren. Nutty sollte daher nicht automatisch als Ersatz für eine geschützte Banking-Anwendung betrachtet werden. Regelmäßige Sicherungen und ein gesperrtes Smartphone sind zusätzlich empfehlenswert.
Vorteile
- Übersichtliche Ausgabenverwaltung für den täglichen Gebrauch
- Kategorien erleichtern das Erkennen persönlicher Ausgabemuster
- Schnelle Erfassung neuer Ausgaben ohne komplizierte Schritte
- Hilfreich beim Setzen und Überwachen eines persönlichen Budgets
- Praktisch für Nutzer
- die ihre Finanzen selbstständig organisieren möchten
Nachteile
- Vietnamesische Ausrichtung kann für deutschsprachige Nutzer verwirrend sein
- Möglicherweise fehlen Anbindungen an deutsche Banken und Finanzdienste
- Manuelle Eingabe kann bei vielen Transaktionen zeitaufwendig werden
- Funktionen und Datenexport können je nach App-Version begrenzt sein
- Für eine vollständige Finanzplanung eventuell zu wenig umfangreich

Nutty - Quản lý chi tiêu
Galerie